Un dossier centré sur l’équilibre budgétaire.
- Revenus et stabilité de la situation.
- Crédits et dettes à reprendre.
- Loyer et charges récurrentes.
- Objectif réel du projet.
Un espace pour comprendre ce qu’un regroupement peut changer — mensualité, durée, coût, organisation — puis préparer une étude avec des informations plus lisibles.
Le rachat de crédits n’est pas une fin en soi. L’intérêt d’une étude est de mesurer comment une nouvelle structure de remboursement s’insère dans votre budget et vos projets.
Faire une première simulation →Regrouper plusieurs échéances peut modifier la charge mensuelle. Cette baisse éventuelle doit être mise en regard de la nouvelle durée et du coût global.
Une seule opération peut rendre les flux plus faciles à suivre. Cela ne dispense pas d’examiner chaque ligne de frais, assurance ou garantie.
Un besoin complémentaire peut parfois être étudié dans l’opération. Son utilité et son impact doivent être distingués du regroupement des dettes existantes.
Le bon comparatif ne s’arrête pas au mois suivant : il observe la durée, le coût total et la capacité du nouveau budget à rester soutenable.
Les garanties mobilisables et certaines pièces diffèrent selon votre situation. Nous séparons les parcours pour éviter les explications trop génériques.
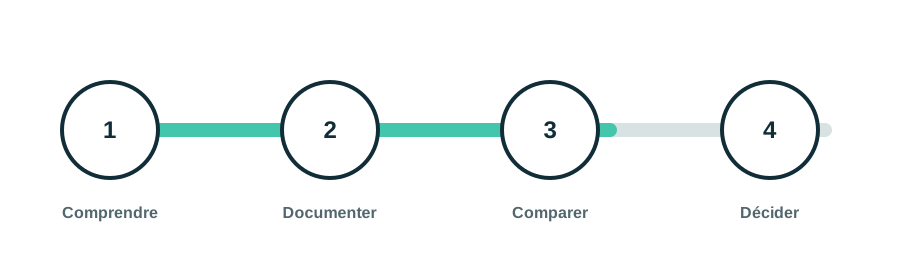
Pourquoi regrouper ? Quel niveau de mensualité serait confortable ? Quel projet doit rester possible après l’opération ?
Crédits, revenus, charges, logement et justificatifs forment la base d’une étude crédible.
Une proposition éventuelle se lit dans son ensemble : durée, TAEG, coût total, assurance, frais, garanties.
Une opération financière engage dans le temps. Les documents contractuels priment toujours sur une simulation.
Un étalement plus long peut réduire l’effort mensuel tout en augmentant le coût global. Les deux indicateurs doivent rester visibles.
Quels crédits sont repris ? Quelle durée ? Quels frais ? Quelle assurance ? Quelles garanties ? Quelles conséquences si votre budget évolue ?
Notre guide du dossier aide à préparer les informations nécessaires avant un échange.
Une méthode simple pour classer revenus, charges, crédits et situation patrimoniale avant l’étude.
Avant toute simulation, distinguer baisse de mensualité, allongement de durée et coût total permet de comparer plus justement les solutions.
Le statut d’occupation modifie les pièces, les garanties possibles et parfois la structure de l’opération.
Non. Une mensualité plus faible peut résulter d’une durée de remboursement plus longue et donc augmenter le coût total. Il faut comparer la mensualité, la durée, le TAEG, le coût total, l’assurance, les frais et les garanties éventuelles.
Oui, selon la situation et les critères des établissements. Le montage et les garanties disponibles ne sont toutefois pas les mêmes que pour un propriétaire. Une étude doit tenir compte des revenus, charges, encours et objectifs.
Dans l’usage courant, les deux expressions désignent la même logique : réunir plusieurs dettes ou crédits dans une nouvelle opération. Le vocabulaire commercial peut varier, mais la comparaison doit porter sur les caractéristiques réelles du nouveau financement.
Commencez par les justificatifs d’identité et de domicile, les revenus, les relevés des crédits en cours, les relevés de compte demandés et les documents liés au logement. La liste exacte dépend du dossier et de l’établissement.
Non. Une simulation est indicative. Une offre éventuelle intervient après analyse du dossier, vérifications et application des règles du prêteur. Prenez le temps de lire les conditions de l’offre avant toute décision.
Vous pouvez maintenant renseigner votre situation dans un parcours dédié, puis transmettre votre demande pour étude.